Die PayPal-Karte in Deutschland bietet ein Cashback-System, das einfach klingt: Handy zücken, Punkte sammeln, Geld sparen. Die App zeigt dir sogar an, wie viel du zurückbekommen hast.
Allerdings sind die meisten dieser Cashback-Aktionen auf 20 bis 60 € pro Promotion begrenzt und wechseln wöchentlich. Verpasst du das Aktivierungsfenster in der App, bekommst du gar nichts – egal, wie viel du ausgegeben hast.
Dieser Artikel richtet sich an Expats, digitale Nomaden und Online-Shopper in Deutschland, die PayPal bereits nutzen und wissen möchten, ob sich die Karte und das Cashback-System im Vergleich zu N26, Revolut oder einer einfachen Sparkassen-Debitkarte wirklich lohnen.
So funktioniert das kontaktlose PayPal-Wallet in Deutschland
Deutschland war das erste Land weltweit, in dem PayPals kontaktloses Mobile Wallet Mitte 2025 eingeführt wurde. Mit diesem Wallet können Sie überall dort kontaktlos bezahlen, wo Mastercard akzeptiert wird – ganz einfach mit dem Smartphone statt mit der physischen Karte.
Einrichtung von PayPal Tap-to-Pay auf iPhone und Android
Durch den Digital Markets Act der EU musste Apple den NFC-Chip des iPhones für Apps von Drittanbietern freigeben.
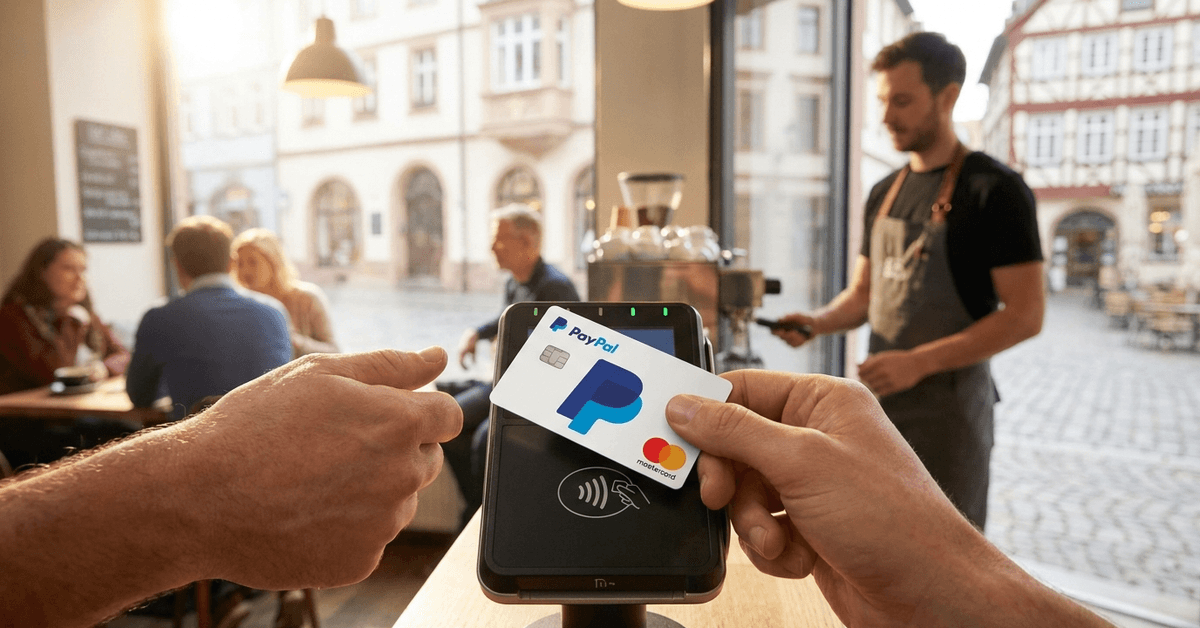
Genau diese regulatorische Änderung hat es PayPal ermöglicht, Tap-to-Pay für iPhones in Europa einzuführen. Bei Android war der Zugriff auf NFC schon immer offen, daher war die Einrichtung dort von Anfang an einfacher.
Du aktivierst die Wallet direkt in der PayPal-App. Anschließend legst du in den Handyeinstellungen PayPal als deine Standard-App für kontaktloses Bezahlen fest. Zweimal die Seitentaste drücken, das Handy ans Terminal halten, fertig.
Was passiert mit Ihren Transaktionen?
Die PayPal-App zeigt jetzt Online- und Offline-Einkäufe gemeinsam in einem Feed an.
Diese kombinierte Ansicht ist besonders nützlich, wenn Sie PayPal sowohl für Zalando-Bestellungen als auch für den Einkauf im REWE nutzen. Persönliche und berufliche Ausgaben lassen sich leichter trennen, wenn alles in einer gemeinsamen Übersicht erscheint.
PayPal Cashback-Angebote in Deutschland: So funktionieren sie (und so nicht)
Das Cashback-Programm von PayPal in Deutschland läuft über wechselnde Aktionsangebote in der App und nicht über einen festen Prozentsatz auf jeden Einkauf. Jedes Angebot gilt nur bei einem bestimmten Händler, mit einem festgelegten Prozentsatz und einer Höchstgrenze.
Das Deal Week Modell
PayPal startete sein Deal Week-Programm im Juni 2025 mit Partnern wie Peek & Cloppenburg, DEICHMANN, OBI, XXXLutz und CinemaxX. Die Cashback-Raten reichten je nach Geschäft und Wochentag von 3 % bis 10 %.
Ich würde mich jedoch nicht darauf verlassen, dass dies ein dauerhaftes Bonusprogramm ist. Die Struktur ändert sich ständig.
Bei einer Aktion im September 2026 in Zusammenarbeit mit der Deutschen Bahn gab es 5 % Cashback auf Bahntickets, die über bahn.de gekauft wurden. Der maximale Betrag lag jedoch bei 5 € pro Kunde und das Angebot war auf 250.000 Teilnehmer begrenzt.
Aktuelle Cashback-Angebote, die Sie kennen sollten
Einige Aktionen aus dem Jahr 2026 geben Ihnen einen Eindruck davon, wie das System funktioniert:
- Deutsche Bahn: 5 % Cashback auf Einkäufe bei bahn.de, maximal 5 €, endete am 13. September 2026
- AliExpress: 6 % Cashback auf PayPal-Einkäufe, maximal 20 €, endete am 15. Juli 2026
- In-Store-Shortcut-Bonus: 1.500 Punkte (entspricht 15 €) für fünf Einkäufe im Geschäft mit dem PayPal-Shortcut, lief im Mai 2026 aus
Jedes Angebot musste vor dem Kauf manuell in der App aktiviert werden. Ohne Aktivierung kein Cashback. Dieser kleine Schritt schließt bereits eine große Zahl potenziell berechtigter Nutzer:innen aus.
PayPal-Kartengebühren, die Sie genau prüfen sollten
Für alltägliche Inlandszahlungen über die App erhebt PayPal keine Gebühren. Allerdings haben die mit PayPal verknüpften Karten, besonders die Co-Branding-Kreditkarten deutscher Banken, oftmals ihre eigenen Gebührenmodelle.
| Gebührenart | Üblicher Bereich |
|---|---|
| Jährliche Kartengebühr | 0 € bis 35 € (bei manchen im ersten Jahr entfällt sie) |
| Bargeldabhebung am Geldautomaten (inländisch) | 0 € bis 3,50 € pro Abhebung |
| Bargeldabhebung am Geldautomaten (international) | 2 € bis 5 € plus Währungsumrechnungsaufschlag |
| Fremdwährungsgebühr | 1,5 % bis 3 % |
| Inaktivitätsgebühr | Abhängig vom Kartenaussteller |
Gerade bei der Fremdwährungsgebühr werden kostenbewusste Reisende oft überrascht. Ein Fremdwährungsaufschlag von 3 % auf eine Hotelbuchung im Ausland für 500 € kostet Sie 15 € – das frisst die Cashback-Ersparnisse aus mehreren Deal Weeks schnell wieder auf.
Ich finde, der beliebte Ratschlag, „einfach PayPal im Ausland zu nutzen, weil es bequem ist“, blendet die tatsächlichen Gebühren meist aus. Eine Wise Multiwährungskarte berechnet zum Beispiel bei den meisten großen Währungen nur etwa 0,5 % Umrechnungsgebühr.
Bei derselben 500-€-Buchung zahlen Sie so nur rund 2,50 € statt 15 €. Bequemlichkeit hat also ihren Preis, und der Wise-Gebührenrechner macht diesen Unterschied sehr deutlich.
Für wen die PayPal-Karte sinnvoll ist (und wer lieber darauf verzichten sollte)
Die PayPal-Karte und das Wallet sind besonders attraktiv für eine bestimmte Nutzergruppe in Deutschland. Wer nicht zu diesem Profil passt, für den lohnen sich die Prämien kaum.
Gute Wahl
Wer bereits tief im PayPal-Ökosystem steckt, profitiert am meisten davon.
Wenn Sie regelmäßig bei Amazon.de, Zalando und OTTO einkaufen und zudem in Filialen wie MediaMarkt, dm-Drogerie oder REWE shoppen, bietet die kombinierte Transaktionsübersicht zusammen mit wechselnden Cashback-Angeboten über die Monate echten Mehrwert.
Expats, die noch kein deutsches Bankkonto eröffnet haben, können PayPal als temporäre Zahlungslösung nutzen. Das KYC-Verfahren für eine Prepaid-Karte ist weniger aufwendig als die vollständige Kreditprüfung bei der Sparkasse.
Keine gute Wahl
Wer viel international unterwegs ist, sollte vor einer Entscheidung unbedingt vergleichen. Die Fremdwährungsgebühren bei PayPal-gebundenen Karten fressen einen Großteil der gesammelten Cashback-Vorteile auf. Und vergisst man, Angebote in der App zu aktivieren, entfallen sämtliche Belohnungen.
Wer einen automatischen, pauschalen Cashback bevorzugt, wird vom manuellen Aktivierungsmodell von PayPal schnell genervt sein.
N26 und Revolut bieten ebenfalls Partner-Cashback-Programme an, deren Premiummodelle jedoch mit besseren Wechselkursen und höheren Geldautomaten-Limits punkten – das kann PayPal so nicht bieten.
PayPal vs. N26, Revolut und Wise in Deutschland
Ein direkter Vergleich dieser vier Anbieter zeigt, wo PayPal punktet und wo es Schwächen gibt. Die PayPal Deutschland-Seite listet die aktuellen Wallet-Funktionen auf, veröffentlicht jedoch keinen transparenten Gebührenvergleich.
| Funktion | PayPal Wallet | N26 (Standard) | Revolut (Standard) | Wise |
|---|---|---|---|---|
| Kontaktlos im Geschäft | Ja (Mastercard NFC) | Ja | Ja | Ja |
| Cashback-Modell | Wechselnde Aktionen, manuelle Aktivierung | Cashback bei Partnern | Gelegentliche Partner-Angebote | Keine |
| Fremdwährungsgebühr | 1,5 % bis 3 % | 1,7 % (über Limit) | 0 % bis Limit, danach 1 % | ca. 0,5 % |
| Später bezahlen / BNPL | Ja (3 bis 24 Monate) | Nein | Ja | Nein |
| Monatliche Gebühr | 0 € | 0 € | 0 € | 0 € |
Ein Alleinstellungsmerkmal von PayPal in Deutschland ist die Funktion Ratenzahlung To Go, mit der Sie Einkäufe im Geschäft direkt über die App in 3, 6, 12 oder 24 Monatsraten aufteilen können.
Keiner der Neobanken-Konkurrenten bietet zum Stand Mitte 2026 eine BNPL-Option im Geschäft über eine mobile Wallet in Deutschland an.
Steuerliche Überraschungen bei Cashback für Geschäftsausgaben
Ein Detail, das viele Freiberufler und Kleinunternehmer in Deutschland überrascht: Cashback, das bei geschäftlichen Einkäufen erzielt wird, kann nach deutschem Steuerrecht als steuerpflichtige Einnahme gelten. Die Einordnung fällt unter sonstige Einkünfte.
Die wenigsten behalten dies im Blick. Wenn Sie beispielsweise im Jahr 10.000 € an Geschäftsausgaben über PayPal abwickeln und dabei 200 € als Cashback erhalten, könnte Ihr Finanzamt erwarten, dass Sie dies angeben.
Jährliche Kartengebühren, die für betriebliche Zwecke anfallen, können hingegen als abzugsfähige Betriebsausgaben geltend gemacht werden. Sprechen Sie mit Ihrem Steuerberater über beide Aspekte, bevor Sie Ihre nächste Steuererklärung einreichen.
Fragen, die häufig zu PayPal-Karten und Cashback in Deutschland gestellt werden
Einige Fragen tauchen bei PayPal-Nutzern in Deutschland immer wieder auf.
- Frage: Benötige ich ein deutsches Bankkonto, um die PayPal-Karte in Deutschland zu verwenden?
Für eine Prepaid-PayPal-Karte ist kein klassisches deutsches Bankkonto erforderlich. Allerdings brauchen Sie ein verifiziertes PayPal-Konto für Deutschland, was eine deutsche Anschrift und einen gültigen Ausweis wie den Personalausweis bedeutet. Bei Co-Branding-Kreditkarten über Partnerbanken erfolgt eine Bonitätsprüfung. - Frage: Kann ich PayPals kontaktloses Wallet in jedem Geschäft in Deutschland nutzen?
Das Wallet funktioniert überall dort, wo Mastercard-Kontaktloszahlungen akzeptiert werden. Das umfasst die meisten großen Einzelhändler. Manche kleinere Läden setzen jedoch noch einen Mindestbetrag für Kartenzahlungen voraus, wobei diese Regelung zunehmend verschwindet. - Frage: Wie lange dauert die Freischaltung einer PayPal-Karte in Deutschland?
Die Genehmigung einer Prepaid-Karte erfolgt meist innerhalb weniger Tage nach Einreichung der erforderlichen KYC-Dokumente. Kreditkarten über Partnerbanken brauchen länger, manchmal zwei bis drei Wochen, da eine Bonitätsprüfung durchgeführt wird. - Frage: Ist das PayPal-Cashback in Deutschland automatisch?
Nein. Jede Cashback-Aktion muss in der PayPal-App manuell aktiviert werden, bevor Sie den qualifizierenden Einkauf tätigen. Wenn Sie vergessen, auf „aktivieren“ zu tippen, erhalten Sie kein Cashback – selbst wenn das Geschäft eigentlich teilnimmt. - Frage: Sind PayPal-Punkte dasselbe wie echte Euro?
PayPal-Punkte lassen sich zu einem festen Kurs in Euro umwandeln. 100 Punkte entsprechen 1 Euro. Punkte, die Sie über Cashback-Aktionen erhalten haben, landen nach der Einlösung auf Ihrem PayPal-Guthaben. Sie verfallen, wenn Ihr Konto längere Zeit inaktiv ist. Prüfen Sie daher regelmäßig Ihren Punktestand.
Fazit
Deutschland war das erste Land, in dem PayPal seine kontaktlose Wallet eingeführt hat, und die Cashback-Angebote wechseln regelmäßig bei großen Einzelhändlern. Das Modell der manuellen Aktivierung belohnt Nutzer, die die App häufig öffnen, und benachteiligt alle anderen.
Ein Vergleich der Fremdwährungsgebühren mit Wise oder Revolut vor Ihrer nächsten Auslandsreise könnte Ihnen mehr sparen als ein ganzes Jahr Cashback-Punkte. Die PayPal-Karte passt zu einem bestimmten Käufertyp in Deutschland – und ob Sie dazu gehören, macht den Unterschied.